Vivienda: Reportaje de TV3
Este domingo en TV3 dieron un programa sobre la burbuja inmobiliaria. Parece ser que los medios de comunicación convencionales ya empiezan a ver el problema. En mi opinión es un buen reportaje y hace hincapié en los problemas que podemos tener. El video lo encontré a través de Alberto Noguera
El Fin de la Burbuja - For more amazing video clips, click here
Puntos a destacar del reportaje:
Vivienda de primera mano: La vivienda nueva ya no se vende como antes, ahora hay que venderla y dar incentivos (coches o cheques regalo, en mi opinión tonterías para mantenerte el piso caro, conseguir descuentos y ganar más dinero. Que bajen el precio que no es tan difícil). También se comenta que el mercado es más competitivo. Ya vimos como las flamantes constructoras españolas ya empiezan a tener problemas.
Vivienda de segunda mano: "Después de los años de euforia, Si ahora quieren vender hay que frenar las expectativas de los propietarios, y convencerlos de que puede ser que su piso no valga tanto como pensaban". De esto hemos hablado ya aquí largo y tendido. Según los agentes inmobiliarios del reportaje, los precios hay que bajarlos entre un 10% y un 20% pero nos ponen un ejemplo de prácticamente un 30% 70 millones a 55 millones y sigue sin venderse aún. Así que cuidado de no picar con precios abusivos dentro del abuso generalizado actual.
Tipos de interés: La subida de los tipos de interés ha enfriado el mercado inmobiliario, también vimos como la subida de tipos subía el precio a pagar de cuota de hipoteca subía un 20% el último año, lo que frena las ventas. Además los bancos están endureciendo la concesión de las hipotecas por miedo a los impagos. Hacen hincapié en la solidaridad familiar, a mi me huele a cobrar los avales de los padres a sus hijos.
Pisos vacíos: San Chinarro, Madrid parece una ciudad fantasma. El 50% compró para invertir, no para vivir. Esto puede hacer que si se desata el pánico salgan a la venta todos los pisos con lo que o bajan mucho los precios o no se venderán.
Los propietarios con dos hipotecas los que más van a sufrir: En Florida, nos dan ejemplos de varios propietarios de varias casas que son incapaces de venderlas y vemos ritmos de bajada de precios trepidantes de $20.000 al mes. Hasta llegar al precio de compra de la casa hace 2 años. Pero claro aún no se ha vendido. También una casa de 185m2 vendida, en subasta, por $175.000 (desde una valoración de $300.000)
Paralelismo EEUU y España: "Hace tres años el mercado subía sin parar. La gente compraba para invertir, había un montón de casas vacías, y pensé compro ahora y dentro de un año vendo y gano un 20%, pero ahora el mercado va para abajo y otras personas que habían comprado para invertir ahora intentan vender como sea".
Problemas empleo y crisis: Por cada casa que no se construya peligran dos puestos de trabajo. Las hipotecas se pagarán, pero bajará el consumo y puede llevar a una crisis.
Conseguir un precio de venta apropiado: Antes si el precio era elevado te encontrabas que con el tiempo como subía el valor de los pisos tu piso ya estaba a precio de mercado, pero ahora puede que si no se baja el precio nunca esté a precio de mercado. Recordar la fórmula para que únicamente te cobren el precio abusivo normal.
Me ha gustado mucho el reportaje de TV3, serio y bien enfocado, explicando bien los problemas y los mayores peligros, una clase media que ha querido especular y ahora se encuentra con dos hipotecas difíciles de pagar. El mensaje es claro para este colectivo, vender rápido, antes de que el agua os llegue al cuello y cambiar de perspectiva, tu piso no vale tanto como crees, ni posiblemente llegará a valerlo en los próximos años.
También me ha parecido un final duro para los jóvenes que quieren comprarse una casa. "Se ha subido al Everest 8.000 m" aunque se baje a "6.000m" aún es mucha altura para los jóvenes.
[ ACTUALIZACIÓN ]
Gracias a jtoledo por subir el video con subtítulos en castellano, así lo puede entender mucha más gente. He cambiado el vídeo en la página, pero si lo queréis ver en metacafe, éste es el enlace.
3 Comments:
- 21/3/07 12:39: said...
-
A ver si esta tarde me da tiempo y puedo ver el reportaje, aunque supongo que no contara nada nuevo que no hayais comentado ya por aquí.
Por cierto, que pasear por Sanchinarro y Las Tablas es escalofriante
Os dejo este enlace: en Detroit hay casas que son mas baratas que un coche (que un coche caro, claro)
http://blog.foreignpolicy.com/node/4080 - 21/3/07 13:03: KikoLlan said...
-
Tiene muy buena pinta, a ver si luego lo veo. Si toca todos esos puntos, la verdad es que se lo han currado.
Ya tengo ganas de los datos del primer trimestre de año... por cierto, no queda mucho. - 22/3/07 15:08: Unknown said...
-
Bienvenidos a una nueva sección de Portaventura!! Una doble atracción llamada Hipotecaventura!!!
Como carta de presentación e inicio de la atracción, les daremos una vuelta virtual por lo que será, seguro, la sección mas visitada de este parque a partir de ahora.
Queremos invitarles a que se den una vuelta por el Banco de los Hipotecones, con imágenes tan espeluznantes como la Hipoteca a tipo variable y elevado período de amortización, vean como sube el incombustible Euribor mes a mes, y a personajes tan estremecedores como, Los Alcaldes y sus caballeros negros Los concejales de Urbanismo, El Banquero y la Tasadora Diabólica o la víctima de todos sus artimañas, Pepito.
Les invitamos también a que se atrevan a subir a la Montaña de la estadística, una explosión da comienzo a una caída libre casi vertical de los precios durante más de 40 segundos…de infarto!!
Vean el eterno sufrimiento de Pepito al quedar atrapado en las artimañas de los malvados sin poder escapar sufriendo mensualmente cada vez más hasta la impresionante explosión de una burbuja que da comienzo a una caída vertical haciendo estragos en Pepito, durante la caída, la imagen de la cara de Pepito vale más que mil palabras, no se la pierdan!! No volverán a ser los mismos.
Ni que decir tiene que todas nuestras atracciones han pasado el control de calidad de los constructores y están controladas y supervisadas por los Políticos que velarán por todos los asistentes para que nadie entre sin pagar ni se cuele en las eternas colas y todos puedan conseguir su entrada al precio justo.
En el precio de la entrada no se incluye el precio de las atracciones ni el seguro de vida obligatorio. Puede contratarlo en el mismo momento de pagar la entrada o en el comienzo de la misma atracción.
Existe la posibilidad de financiar el 80% del importe del valor de la entrada en cómodos plazos siempre y cuando se contrate en el mismo momento el seguro de vida así como las entradas de la atracción.
Cada atracción tiene un seguro de vida distinto siendo obligatorio tenerlo en vigor en el momento de subir a la atracción.
Vivienda: Los bancos también sufren
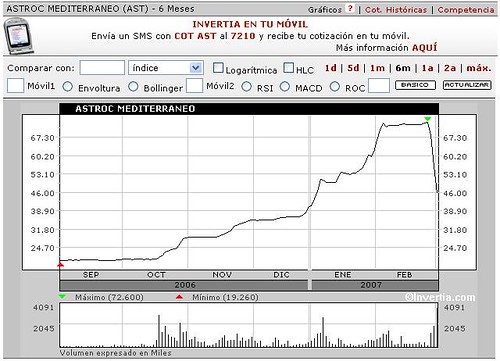
Ya comentamos hace unos días cómo estaba sufriendo el sector inmobiliario la caída de la bolsa, en concreto ASTROC (73 € a 46 €) aunque también sufrieron las demás METROVACESA (120 € a 84 €)(enlace).
Hace poco he leído que se espera que el 30% de las inmobiliarias cierren este año por el descenso de volumen en la venta de pisos (enlace). Bien, estos son indicadores de que las cosas están cambiando, pero claro, todos sabemos que hay demasiadas inmobiliarias. Ya comenté que en la puerta de casa tengo dos, y que los pisos cuestan de vender porque los dueños piden barbaridades (enlace).
Por otro lado ayer leí otra noticia, La Empresa New Century financial de EEUU dedicada a la concesión de hipotecas de alto riesgo se ha depreciado en bolsa de $30 la acción a $1.66 lo que indica claramente que se espera que los acreedores no puedan hacer frente a los pagos.

Como podéis ver en la gráfica las expectativas no son nada buenas para esta empresa. Los bancos más tradicionales ya están empezando a verlas venir y cada vez van a ser más duros en la concesión de créditos. Esta empresa basaba su concesión de créditos en la subida de precios que la vivienda lo que justificaba que aunque los propietarios no puedan pagar la hipoteca siempre pueden vender el piso a un precio mayor del percio de compra así el banco nunca arriesgaba nada. Ahora están viendo, en EEUU que esto no tiene porqué ser así y los pisos pueden bajar de precio, así esta empresa tiene menos posibilidades de poder cobrar los embargos. Por eso el mercado ha sido despiadado con ella. Ni que decir tiene que España se puede mirar en EEUU como en un espejo en lo que se refiere al boom inmobiliario. Pero claro, ellos nos llevan un año de ventaja, con lo que podemos ver el futuro cercano mirando a EEUU y anticiparnos a sus problemas, aunque como eso lo saben todos una caída clara en EEUU aceleraría las cosas en España.
En esta línea de pensamiento ha salido otra noticia importante en el U.K (vía diario especulador). Como sabemos los ingleses no se unieron a la moneda única con lo que tienen un banco propio. Tras un estudio exhaustivo han decidido que hay una probabilidad muy alta de una burbuja inmobiliaria, tal y como se ha dado ya en otros países (EEUU). Ésta probablemente desemboque en una burbuja similar a la tecnológica con los efectos que tuvo sobre la economía. Para evitar esto, se deberían subir los tipos de interés al 8%. Ni que decir tiene lo que esto significaría en España (la ruina total de un montón de familias). Con esta medida se frenaría su subida de precios y se evitarían futuros problemas. (enlace)
Más noticias (enlace), el endeudamiento por persona en España se ha disparado a niveles nunca conocidos doblándose desde 2002. Esto indica una sociedad pendiente de los tipos de interés y vulnerable a su cambio.
Todo esto genera incertidumbre en el futuro. Y al ser humano lo que más miedo le da es la incertidumbre, por lo que no podemos olvidarla. Seguro que a New Century Financial le iría mejor si supiesen que se les avecina una mala época, pero conocida, en vez de una posible mala, pero incierta en cuanto de mala va a ser. El hecho de que nunca haya existido una burbuja inmobiliaria de esta magnitud y que los precios siempre hayan subido o se hayan estancado... lejos de tranquilizar hace que estemos descubriendo un nuevo escenario y que nadie sepa que va a pasar y aunque no pase nada como no lo sabemos tenemos miedo, y este miedo es a lo incierto puede hacer mucho daño.
Como en post anteriores yo sigo pensando que el precio de la vivienda va a subir este año un 5% (enlace), lo que lejos de ser bueno, creo que es muy malo. Significa que los constructores y propietarios se aferran a unos precios desproporcionados, reduciendo la venta de casas. A la larga va a ser peor, para ellos, que un descenso moderado de los precios.
Bien, hagamos una recapitulación de todos estos datos.
- Caída de la valoración de las grandes constructoras.
- Bajada de la venta de pisos, al menos de segunda mano.
- Problemas para pagar las hipotecas por la subida de tipos de interés y problemas en los bancos.
- Alto endeudamiento de la población.
- Incertidumbre.
- Mantenimiento irreal de los precios altos.
Si agitamos todo esto no creo que salga nada bueno... No hace falta ser analista financiero para ver que no vamos por muy buen camino. Y eso que me he dejado cosas, como que hay más casas de las necesarias, que la productividad española está por los suelos y otras en el otro bando como que a los españoles nos encanta acumular casas para nuestra posible descendencia, vacaciones o para el día que ganemos suficiente dinero como para poder vivir en ella, además de pagar la hipoteca. También está ese pensamiento irracional, como ya vimos, de que la inversión inmobiliaria es la mejor inversión.
¿Qué creo que va a pasar? .... ¡¡NO LO SÉ!!
Soy uno más que se suma a la incertidumbre y por el miedo que da, no me compraría una casa ahora, a no ser que pudiera pagarla con un 8% de interés y estuviese bastante necesitado. Y si tuviese una casa que pudiese vender, la vendería ahora que los precios están altos a un precio atractivo por miedo a que todo estalle.
4 Comments:
- 14/3/07 17:23: Emilio said...
-
Vale, todo esto está muy bien, ¿pero dónde dice que los bancos sufren? Yo que venía por echar un cable a mis amigos de la banca...
- 14/3/07 18:38: Carlos said...
-
Bueno, hoy está sufriendo su cotización en bolsa, este "banco" el New Century Financial ahora vale 15 veces menos que al principio del mes. Creo que los dueños se estarán tirando de los pelos. Y en cuanto al resto de bancos todos están perdiendo valor de sus acciones y creo que van a empezar a asustarse con este tema. (Hoy caen el Santander y el BBVA cerca del 3%, enlace)
- 20/3/07 18:31: said...
-
Un saludo y enhorabuena por el blog.
Tras leer varios de vuestros artículos, queremos felicitaros por el trabajo que hacéis. Además, haceros una sugerencia a la hora de afrontar el tema inmobiliario.
En Sociedad Libre hacemos un blog y un podcast sobre la manipulación informativa. A partir de los episodios 6 y 7 tratamos el tema de las expectativas económicas desde la aproximación de la psicología y la neurociencia, tratando de mostrar cómo el procesamiento de la información es un factor clave para explicar la formación y mantenimiento de creencias poco creíbles sobre los mercados.
Todo ello tomando como referencia los trabajos de Daniel Kahneman, psicólogo, matemático y premio nobel de economía en 2002.
El próximo episodio, el 8, estará dedicado a la burbuja inmobiliaria y a esa creencia tan popular de "la vivienda nunca baja".
En cada episodio tenéis un enlace para escuchar o descargarlo.
Podéis pasaros por:
http://sociedadlibre.wordpress.com
Un saludo y continuad con esta línea! - 20/3/07 18:45: KikoLlan said...
-
Que interesante. hace un par de años leí un artículo sobre bolsa que hablaba de Kahneman y su trabajo. Sus ideas me llamaron mucho la atención y condicionaran, al menos en cierto modo, mi disposición frente al mercado bursátil.
Tenía pensado hablar de el aquí el blog, de hecho lo tengo en mi lista de cosas que enlazar en del.icio.us (http://del.icio.us/kikollan/blogit)
Daré un vistazo a vuestro blog/podcast, porque seguro que me interesa.
Un saludo y gracias por los cumplidos :-)
El desplome de las inmobiliarias
Corren malos días para los especuladores
Bien, Supongo que a nuestros avispados lectores no les habrá pasado desapercibido el desplome de la bolsa. Y qué sector ha sido el que más ha caído ... Sin ninguna duda el inmobiliario.
Y la empresa líder de la caída es mi bien amada la inmobiliaria ASTROC que en 3 días ha perdido el 36,2% de su valor, como podéis ver en el gráfico.
Sí, habéis visto bien, ha pasado de valer 72.95 € la acción a valer 46 € en sólo 3 días.
Es que estaban muy sobrevaloradas, tenían que bajar. ¿Os suena eso a algo? Claro es muy fácil decirlo ahora que se ha pegado el batacazo, pero decírselo a todos los que compraron en la última subida sencillamente porque era un valor que siempre subía. Estoy teniendo un dejavu con el precio de la vivienda. Aquí pasaba lo mismo, hace tres días, el único indicador que hacía pensar que esto podía pasar, era el sentido común. La forma de la curva era genial, siempre hacia arriba. ASTROC nos ha recordado que todo lo que sube, normalmente baja. Y cuanto más rápido y más alto llega, más grande es la caída.
Bueno, esto ha sido un duro golpe para esos especuladores novatos salidos del ladrillo que han hecho fortuna estos años. Estos, tras vender sus casas, creían que habían encontrado otra gallina de los huevos de oro y se han topado con la realidad de la bolsa: comprar papelitos de empresas es muy arriesgado. Y los otros especuladores, los que aún no han vendido las casas, que se preparen y se vayan contando a ver cuantos son, porque si son demasiados les puede pasar lo mismo. Y cuando vean en una noticia que las cosas realmente están cambiando y quieran vender los pisos, se van a encontrar que aquí los pobres paletos que necesitan comprarse una casa, no van a aumentar tanto como los inteligentes especuladores con miedo a perder dinero.
Antes que surja en los comentarios, sí he sido accionista de ASTROC como bien sabéis unos cuantos. Me uní a la fiebre especuladora este verano con el lema: si no puedes vencer al enemigo... (claro lo hice con mis ahorros prescindibles que como os podéis imaginar no son demasiados :( ) Y ha sido una buena experiencia, he aprendido mucho de economía, de la bolsa de valores y de lo más importante, tener la prudencia de vender las acciones cuando escapan a cualquier razonamiento.
7 Comments:
- 2/3/07 12:10: antoniojpan said...
-
Etonces piensas que va a bajar el precio de la vivienda?
Buen post - 2/3/07 17:10: Carlos said...
-
La verdad, no lo sé, de momento creo que se mantendrán ahí en la cima.
Pero es cierto que cuantos más especuladores haya, más fácil es que ocurra el desplome, todos van a querer vender, si ven que los precios bajan realmente. Y eso hace que los precios bajen más.
Pero si la gente sigue pensando que el precio va a seguir igual o subir ligeramente, entonces es más fácil que se mantenga.
Actualmente con unas "expectativas" de subir entre un 3-5% para el 2007 es difícil que esto ocurra. Pero todo es posible y creo que se están moviendo en el límite, así que si tienes varias casas véndelas, si estas alquilado y puedes esperar un poco a comprarte una casa, hazlo y si no, mira bien lo que compras que ahora están muy caras y hay mucha gente que pide barbaridades. - 2/3/07 18:00: KikoLlan said...
-
Lo de Astroc es normal, un valor donde el 90% del accionariado compró a precios irrisorios y acumula ganancias tan grandes... en cuanto salta la alarma todo el mundo vende (aquí no hay pillados, ni inversores a medio-largo). El tema era saber cuando iba a pasar esto exactamente :-)
De todas maneras las perdidas son generalizadas y globales (worldwide). A mi me ha pillado, sobre todo, con las cosillas en USA (biotecnología y Nasdaq). Menos mal que de momento solo son pérdidas respecto a máximos históricos, y como siempre ahorros prescindibles. - 5/3/07 11:54: Carlos said...
-
Kiko, si que hay inversores pillados. Pero el principal efecto es que la gente después de vivir la volatilidad de las acciones, se pensará mucho invertir en renta variable. Parece que viene una época de renta fija. Además impresiona ver cualquier página económica y ver todos los indicadores en rojo, que hoy casi una semana después seguimos bajando. El IBEX en una semana ha bajado hasta los niveles del octubre pasado. La bolsa ha perdido todo lo que había ganado.
Esto te hace pensar en los engaños que es la bolsa, que te hace creer que tienes X dinero, cuando realmente el dinero asegurado que tienes es únicamente el que te da el precio al que venderías tus acciones en caso de bajada. El stop que te pongas. Claro si inviertes a largo plazo es otra historia. - 5/3/07 12:42: KikoLlan said...
-
"Kiko, si que hay inversores pillados."
Me refiero a pillados con Astroc. No habrá mucha gente que no pueda vender, porque la mayoría compraron barato.
"Esto te hace pensar en los engaños que es la bolsa, que te hace creer que tienes X dinero, cuando realmente..."
Mi abuelo, que era corredor de comercio, siempre dice que en bolsa no tienes nada hasta el día que vendes. - 5/3/07 22:00: Carlos said...
-
Sí, me refería en astroc, Al fin y al cabo, alguien me compró a mí las acciones y la verdad no estuvo muy acertado y también las de la empresa de mi suegro y creeme que eran unos cuantos millones. Y en Sagunto conozco gente que ha comprado en la última subida y les ha ido muy mal por tanto... Al fin y al cabo el volumen medio diario desde enero ha sido de poco menos de un millón de acciones eso son de media al día de 50 a 70 millones de euros. Vamos a más de uno le ha pillado. De hecho de los que conozco que habían comprado al principio lo vendieron casi todo antes a 35 € (ASTROC es una empresa de mi pueblo de ahí que conozca a bastante gente que invirtió en ella).
Y sí me parece totalmente cierto, hasta que no vendes no tienes nada. Buen consejo de tu abuelo - 5/3/07 23:27: KikoLlan said...
-
Ya, pillados habrá. Pero menos que si el valor llevará 3 meses planos, quería decir.
Evolución Hipotecas
Hemos hablado mucho en estas páginas sobre la evolución del precio de la vivienda. También creo que es importante tener en cuenta la evolución del precio de las hipotecas. El motivo no es otro que cuando cualquiera de nosotros decida comprarse una casa probablemente tenga que pedir la típica hipoteca del 80% del valor, sino queremos pagar más intereses.
Hace poco pensé en que el incremento del precio de la vivienda está disminuyendo, pero el euribor está subiendo y al precio actual de los pisos la subida del 1% del último año repercute mucho en el pago anual de una hipoteca media. Especulando desde este supuesto, se puede pensar (pensamiento que no me gusta en exceso) que el freno de los precios de la vivienda puede deberse al incremento en las cuotas a pagar, más que a un parón real del mercado inmobiliario.
Revisando las cuotas de las hipotecas exhaustivamente (INE) se puede observar que realmente las cuotas de las muevas hipotecas han subido en el mejor de los casos (EURIBOR+0.5%) un 20% en el último año para los pisos nuevos. Ésta es la mayor subida en los últimos 4 años. Sí, es una muy mala notica, el incremento de las cuotas de nuestras futuras hipotecas está lejos de relentizarse como ocurre con el precio de la vivienda, tal como se muestra en el gráfico.
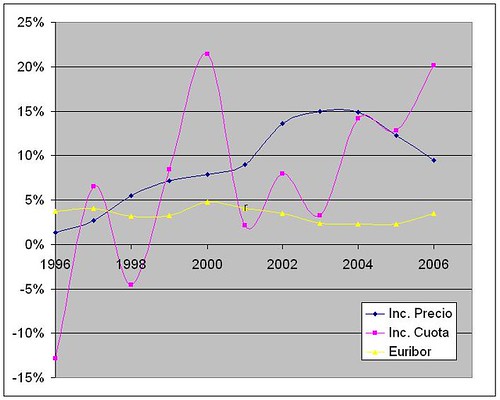
Como se puede observar en azul tenemos la gráfica del incremento anual del precio de la vivienda es el mismo gráfico de enlace, pero variación anual. En amarillo el valor del euribor y en rosa el incremento de las cuotas de las hipotecas. Como vemos durante el 2001, 2002 y 2003 hubo un incremento sostenido en las cuotas de las nuevas hipotecas debido a la bajada del euribor. Pero durante el 2004 y 2005 pese a tener el euribor bajo al subir el precio de las casas las cuotas se dispararon y ahora 2006 con el aumento del euribor ya hemos llegado a un incremento en las cuotas del 20%. Con esto quiero decir, aunque el precio se esté desacelerando no parece ocurrir lo mismo con la cuota que los trabajadores tenemos que pagar. Sino que esta a aumentado muchísimo en el último año, desgraciadamente también ha aumentado en un 12% para los que se compraron la casa el año anterior (vamos, de esta subida sólo se libran los que tienen dinero).
Previsiones de futuro
Como ya comenté viendo la evolución del precio de la vivienda, durante el 2007 espero una subida del 5%. Dada esta subida y el previsible euribor medio para este año del 4,35% (creo que subirá como dicen la mayoría de los analistas hasta el 4,5% y se mantendrá en ese valor) el incremento en la cuotas estará sobre el 13%
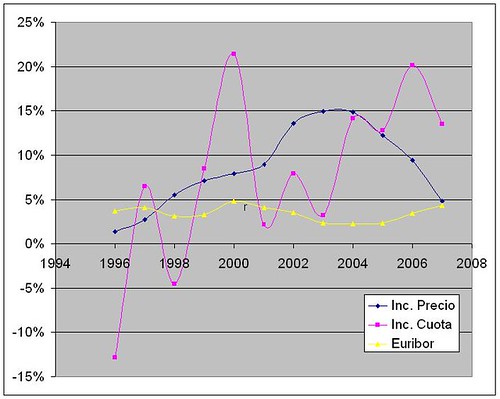
Bien, Este gráfico muestra dos cosas, la primera que los inversores van a huir del mercado inmobiliario. Comprar casa no va a ser una inversión tan buena como antes sólo van a conseguir un 5% este año. Pero comprarse una casa va a ser más caro para la mayoría de los españoles, un 13% más caro.
OFERTA - DEMANDA
Mucho se comenta también sobre la disminución de la demanda debida a los elevados precios y la huida de los inversores. Pero realmente tampoco hay nada que indique que vayan a cambiar las cosas (siempre desde el punto de vista técnico).
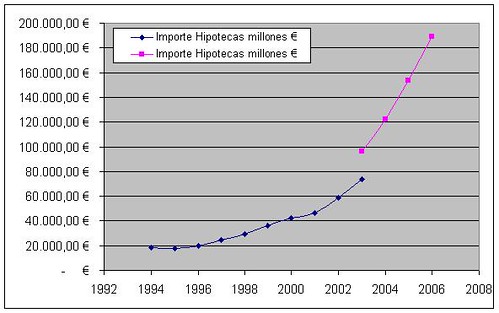
Como se puede ver en el gráfico, los españoles seguimos hipotecándonos a marchas forzadas, el gráfico indica el importe total de las hipotecas concedidas en el año. Y como se puede observar lejos de permanecer constante está subiendo casi exponencialmente en el último año el número de hipotecas ha subido un 24%. (Las diferentes curvas se deben a que he sido incapaz de encontrar exactamente el mismo indicador para los dos periodos en la página del INE pero para ver la tendencia sirve). Porqué creo que el número de hipotecas es tan importante, porque no está viciado con datos de especuladores, ya que estos no necesitan de hipoteca para comprar y con ella no resulta una inversión rentable por lo menos durante el 2006. Además indican que la gente no se está asustando por la subida de los intereses y sigue pensando que puede pagar su hipoteca, ya que cada vez se contratan más hipotecas, lo mismo ocurre con los bancos que creen que pueden cobrar la deuda. Como contrapunto puede estar la gente que se vuelve a hipotecar para tener dinero para consumo, viajes y vivir al día.
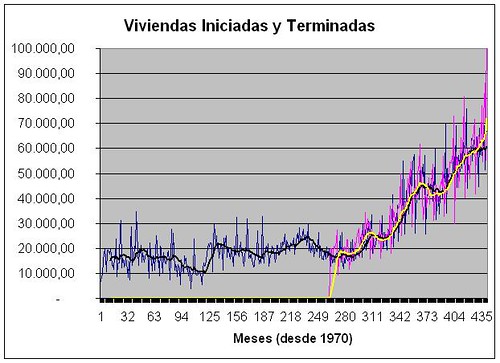
En la siguiente gráfica podemos ver como la oferta (nº de viviendas iniciadas mensualmente (azul) y terminadas (rosa) ) sigue en máximos históricos datos del Banco de España.
CONCLUSIONES
La bajada del incremento en el precio de la vienda puede deberse a la subida del euribor que hace mayores las cuotas que debe pagar el comprador lo que impide que los precios sigan subiendo.
Las cuotas de las hipotecas del 2006 son un 20% más caras que las del 2005 y previsiblemente las del 2007 serán un 13% mayores.
La creación tantas nuevas hipotecas, Aumentaron un 24% el último año hace que parezca poco probable que disminuya la demanda.
El número de pisos iniciados y terminados hace pensar que la oferta sigue fuerte y que el mercado inmobiliario no espera una disminución de la demanda en este año. Además fuentes de diversas estadísticas reconocían que al 13% de la población le gustaría comprarse una casa.
Así aunque me pese (me gustaría comprarme una casa, pero no en estas condiciones) he de reconocer que el sector inmobiliario se encuentra muy fuerte por lo menos técnicamente hablando y que parece que va a seguir así durante el 2007.
NO SE HA TENIDO EN CUENTA
No he tenido en cuenta una posible recesión económica por motivos diferentes a un parón en la construcción. Ésta podría venir como se indica en el blogsalmón por la bajada en la productividad de los trabajadores españoles. O sencillamente una posible incapacidad de los españoles de pagar las cuotas de nuestras hipotecas, con lo que primero reducimos el consumo, lo que nos lleva poco a poco a una recesión económica que lleva al embargo y demás consecuencias indeseables. Éste último escenario posible es el menos deseable y espero que no se dé, prefiero que los pisos sigan caros, pero que la mayoría los podamos pagar.
Todos los datos los he obtenido a través de los enlaces que se expusieron en este post nuestro
Los datos de la primera gráfica los podéis encontrar aquí, el resto los iré colgando.
11 Comments:
- 19/2/07 06:45: pinar said...
-
http://meneame.net/story/evolucion-hipotecas
- 19/2/07 10:00: Julio said...
-
Yo creo que podríais publicar estos posts en alguna revista con SCI, casí seguro que alguan lo acepta.
- 19/2/07 10:28: Emilio said...
-
Hombre, está claro que subiendo el euribor los precios tienen que bajar bastante para que la cuota salga más barata, pero:
1) Ahora ahorrar tiene algún sentido. Cuánto más seas capaz de dar de entrada, menos te tienes que hipotecar, reduciéndose considerablemente la cuota habiendo intereses altos. Por no hablar de que en teoría el banco te debe dar más pasta por tus ahorros: "Mamá, buenas noticias, me sigo quedando en casa."
2) El euribor afecta a todos :(. A los ya hipotecados también y para ellos el precio no baja.
En la gráfica de evolución de las cuotas hay alguna cosa que no veo clara, el período 2002-2004. Especialmente entre 2003 y 2004, en el que tanto euribor cómo precio permanecen más o menos constantes y la cuota sube mogollón. ¿Me he perdido algo? - 19/2/07 11:38: Carlos said...
-
pinar, gracias por el meneo
Emilio, Respecto a (1) he contado que se tiene ahorrado un 20% del valor de la hipoteca unos 35.000 € y la cuota sigue siendo entre 700 a 800 € para un piso medio de 90m2. Vamos nada desdeñable.
(2) Sí el euribor afecta a todos pero claro la subida de precios ayuda a que lo noten más los que acaban de comprar un 20% estos últimos y un 13% el resto.
(3) Sí a mí tb me sorprendió, pero está claro en del 2002 al 2003 pese a tener una subida muy grande en el precio de los pisos al bajar el euribor las cuotas casi no subieron, pero al quedarse estancado 2003-2004 la subida de las cuotas es la misma que la subida de los precios. Lo mismo ocurre en el 2005, y como se puede observar en el 2006 ocurre lo contrario. - 19/2/07 11:42: said...
-
Carlos, yo veo las gráficas (muy chulas) como una fuente más de inquietud:
- Como ilustras, las cuotas suben, lo que reduce la cantidad que un nuevo comprador puede pagar y pone en aprietos a los ya propietarios. Así, la frenada de precios que se ha producido no ha sido suficiente para compensar la subida de tipos, porque lo no debería atraer nuevos compradores todavía.
- Que se esta construyendo exponencialmente, lo que se podría convertir en un excedente de oferta.
Tenemos dos síntomas, uno contra la demanda y otro de sobre-oferta. Y ambos son pro-burbuja.
Ya veo a la gente con los coches sin tapacubos y los edificios fantasma en primera linea (de los que en 1993 abundaban en la marina baja) :-) - 19/2/07 12:13: said...
-
Muy curradas las gráficas, si señor.
En la gráfica de viviendas iniciadas/terminadas, se ve que por primera vez hay muchas mas viviendas terminadas(media amarilla) que iniciadas (media negra), ¿no?
Eso puede indicar que sí que hay un cambio de ciclo, se están terminando rapidamente muchas de las obras que estaban a medias, pero sin embargo no están aumentando las nuevas obras. - 19/2/07 12:21: Carlos said...
-
Kiko, Es curioso cómo de los mismos datos se pueden extraer conclusiones totalmente diferentes. A mí me parece que pese a la enorme oferta y el incremento de los intereses la gente sigue comprando casas y lo hace teniendo que pagar un 20% más que hace un año. Vale que el precio sólo ha subido un 9%. pero el nivel de endeudamiento y su ritmo de crecimiento indica que la gente está respondiendo a la oferta hipotecándose. Sí, es cierto que como inversión ya no vale la pena (rend. 5%), pero la fortaleza del sector me parece buena para este año. En cuanto a la oferta futura, la verdad es que en la gráfica no se ve del todo bien, la curva amarilla que termina en crecimiento son viviendas acabadas pero la curva negra que acaba plana son viviendas iniciadas, lo que parece indicar una moderación en la oferta futura.
Es lo que tiene intentar ser objetivo, a veces llegas a resultados que ni te gustan, ni son populares, ni entran en tus previsiones :(
Pero claro, todo puede cambiar con nuevos datos. - 19/2/07 12:24: Carlos said...
-
vaya max, te has adelantado con el comentario. Sí, parece que la oferta no ha subido mucho en los últimos meses
- 19/2/07 13:03: Emilio said...
-
Desde mi ignorancia, que disminuya la oferta puede ser señal de que el sector ya no es un chollo y tal, pero desde un punto de vista curva de oferta-curva de demanda de economía para lerdos, como yo, es malo, ¿no? Osea, si disminuye la oferta, a priori los precios suben.
Carlos, sigo sin entender mucho ese subidón, pero casi que ya me lo explicas "in person".
Resumiendo, ¿voy mirando precios de roulotte? La podría aparcar aquí en la universidad y llegar media hora antes todos los días a currar... - 19/2/07 13:05: said...
-
"la gente está respondiendo a la oferta hipotecándose."
El problema es que el nivel de endeudamiento esta cerca del máximo . Incluso con bonanza económica y paro 0, hay un límite (imagina si la economía retrocede). ¿Que pasará cuando se supere ese límite? O bajan los tipos, o baja el precio o bajan las compras ¿no?
"En cuanto a la oferta futura, la verdad es que en la gráfica no se ve del todo bien"
Tienes razón. Lo más parecido es el número de hipotecas, que ha subido un 24% (aunque es el valor más pequeño desde 2002). Parece que el mercado inm. confía en que la demanda se va a mantener. Yo creo que es probable que sea cierto, pero tampoco me inspiran mucha confianza como gremio ;-)
" Es lo que tiene intentar ser objetivo, a veces llegas a resultados que ni te gustan, ni son populares..."
Ejem, esto último no me ha gustado mucho. Supondré que te he malinterpretado, y no me estas diciendo que no soy objetivo :-)
Como he dicho otras veces, creo que hay indicios para pensar que la cosa podría no estallar, siempre y cuando la economía se mantenga fuerte. Pero, a la vez veo indicios para la preocupación, como el alto endeudamiento. La gente va vivir con el cinturón puesto durante 20 años. ¿Que pasará si en ese tiempo la economía flojea?.
En resumen, yo no soy Burbujista, porque no tengo ni idea de que va a pasar. Creo que casi nadie lo sabe, porque tenemos información muy muy escasa. Depende de que datos ponderes más sacarás una conclusión u otra.
¡¡Pero esto es muy divertido!! - 19/2/07 19:55: said...
-
Un muy buen estudio si señor. Aunque aparentemente contradice la idea de que la burbuja puede estallar, prefiero quedarme con esa gráfica de endeudamiento, que se ha QUINTUPLICADO en 5 años.
A mi me sigue pareciendo una barbaridad todo lo que veo, y dado que ya he llegado al punto que no me puedo permitir ni un zulo, pues me dedicaré a ahorrar lo que pueda de cara a una posible ruptura de la burbuja.
Lo peor de todo es que mi trabajo no es precisamente precario, creo que tengo un sueldo decentillo, pero claro si no tienes alguien con quien compartir una hipoteca no eres nadie (snif).
Advertencias internacionales: Posible crack en España.
De nuevo los blogs económicos se están empezando a movilizar y por primera vez en la historia parece que todo el mundo puede tener acceso a la información a tiempo. Esta vez a través del blog de alfredolopez nos informan de un artículo de la revista The Economist. ¿Qué dice? más de lo mismo; En España tienen todas las papeletas para un crack económico de 2 pares de narices.
según explica Alfredo:
Blanchard ve a España como la próxima víctima de lo que él llama “las depresiones que rotan bajo el euro”. A su juicio, la Unión Económica y Monetaria está caracterizada por la sucesión de booms y quiebras, cada uno en un país. Un típico ciclo stop-go empieza con un aumento localizado de la demanda, que lleva al incremento de salarios, pérdida de competitividad y finalmente a un descenso prolongado. Desde que los tipos de interés a corto plazo en la Eurozona no se adaptan a los ciclos individuales de cada país, la autoridad monetaria no puede atenuar ni los booms, ni los pinchazos.
Esta idea es bastante buena y muy posible. Ya que al no poder ajustar los tipos de interés a las necesidades de todos es un gran problema. Ahora en España tenemos una economía que ha crecido mucho gracias al ladrillo y los préstamos a bajo interés. El problema es que todavía se sustenta en eso. Por otro lado nuestra competitividad ha bajado en vez de subir en estos años de bonanza que en vez de aprovecharlos para pegar el tirón los hemos utilizado para llenarnos la barriga.
También comentan que otra posible solución sería la propuesta americana, una alta movilidad del puesto de trabajo, cosa que en Europa está lejos de darse.
Así que desde la prestigiosa revista The Economist no nos plantean un buen futuro y menos para los menos afortunados y creo que nosotros estamos en ese saco, becarios o contratados de investigación, en el fondo, personal prescindible.
Nuestra solución: aprender alemán y viajar un año o dos.
De todas formas yo no cambio mis previsiones y espero las vacas flacas a partir del 2008.
Contarme vuestras previsiones y posibles soluciones al problema, pues la de irme a Alemania a mi pareja no le hace mucha ilusión
2 Comments:
- 31/1/07 15:07: Unknown said...
-
Yo ya tengo casi convencida a mi chica para largarnos de este país unos añitos. En cuanto tenga plaza fija, volcaré todas mis energías para convencerla.
- 1/2/07 12:32: said...
-
Mi mujer disfruta de un curro digno, con salario muy digno, que le gusta y que le permite acabar el 85% de los días a las 3 de la tarde. No tengo moral para decirle que nos vayamos... así que me voy preparando para comerme el marrón.Por cierto, conozco un doctor buzoneando publicidad, otro de teleoperador, una cajera del DIA... así que supongo que trabajo no me faltará.
Recesión Económica
Últimamente, están circulando rumores de que tenemos unas cuantas probabilidades de entrar en una recesión (blog salmon, eleconomista, gurusblog) vamos que las posibilidades de recesión son bastante serias.
En los tres artículos se explica el mismo efecto. Un efecto que realmente es muy curioso. El tipo de interés a largo plazo (es decir los intereses que te pagan por prestar dinero a largo plazo) es menor que el interés a corto plazo. Eso choca con el sentido común que nos dice que si prestamos dinero a largo plazo queremos obtener más beneficios que si lo prestamos a corto. Este efecto se da, porque las personas viendo venir la recesión, invierten a largo plazo cuando aún no ha entrado ésta, así se saltan, de alguna forma, el periodo de recesión.
En la segunda mitad del siglo XX hubo 7 situaciones en las que se produjo este efecto y en 6 de ellas hubo a una recesión económica.
Con estos augurios, unidos a la bajada en la venta de coches (inicio del descenso del consumo), al parón en la construcción, a la subida de los tipos de interés (en EEUU y GB 5.25%, así que eso nos espera, de momento vamos ya por el 3.5% y euribor 4%) ... vamos sólo falta un crack en la bolsa que es la única que va como loca.
La verdad es que a mí no me hacen falta más datos y me imagino que a los dirigentes de los Gobiernos, bancos Nacionales e Internacionales tampoco. Ahora falta ver si su control predictivo es suficientemente bueno para evitar la recesión.
Cómo mi desconocimiento de los términos económicos es prácticamente total. He decidido buscar exactamente qué es una recesión, y googleando he encontrado un post interesante en inquietudes.
Trata un ejemplo muy claro sobre lo que ocurre en las recesiones y porqué se producen.
La historia comienza cuando un grupo de parejas con hijos se pusieron de acuerdo para formar una cooperativa para atender a sus hijos cuando sus padres salieran. Decidieron repartir unos cupones, que valían por una hora de cuidar niños. Así, si una pareja decidía salir X horas, tendría que transferir X cupones a otra pareja que cuidara sus hijos. Éstos vales funcionarían como moneda de cambio, puesto que son reutilizables; es decir, una vez recibidos podrían utilizarse otra vez para que cuidaran a tus hijos. Así se garantizaba que el sistema fuera justo y nadie cuidara más tiempo del que saliera. La cooperativa tuvo problemas después de un tiempo. Por una serie de motivos, el número de cupones en circulación empezó a ser demasiado bajo. En promedio, los miembros de la cooperativa se encontraron con menos cupones de los que querían tener en reserva, y, buscando acumular más, trataban cuidar más niños y salir menos. Puesto que la decisión de salir de una pareja es la oportunidad de otra de cuidar niños, comenzó a resultar cada vez más difícil conseguir cupones, lo cual provocó que la gente saliera aún menos, al querer más cupones. El resultado fue una brusca disminución de las posibilidades de cuidar niños: las parejas se quedaban tristemente en casa, sin querer salir por la noche hasta no haber acumulado más vales, incapaces de acumular más porque tampoco quería salir ninguna otra.
En otras palabras, la cooperativa para cuidar niños había conseguido entrar en una recesión.
Dado que estaba formada principalmente por abogados, era difícil convencer a sus miembros de que el problema era esencialmente monetario. Al principio ensayaron soluciones normativas, como exigir que cada pareja saliera como mínimo dos veces al mes. La cooperativa sólo aumentó los vales tras un considerable período de tiempo. Cuando lo consiguió, los resultados fueron milagrosos (para los abogados): las parejas comenzaron a salir más, aumentando las oportunidades de cuidar niños, lo cual las llevó a mostrarse aún más dispuestas a salir, etc.
El cuento me parece además de divertido, genial. Y veo muchas similitudes con la situación actual. Conozco a muchos amigos que no tienen dinero para gastar porque llegan justos a fin de mes, gracias a una hipoteca y a un churumbel, no se necesita más hoy en día. Así que entran en la rueda del no consumir. Lo mismo con los pisos si los tipos son altos y los precios caros y costará más venderlos así que no se construirán más y un montón de gente sin trabajo y así, así, poco a poco cada vez peor.
Ahora sólo falta averiguar que tenemos que hacer para individualmente superar los efectos de la recesión aprovechando que ahora estamos en la cresta de la ola. Bueno creo que conseguir una plaza de funcionario no estaría mal :), pero se estudiarán otras opciones extras.
Technorati tags: recesión, tipos, euribor, vivienda, burbuja
La cooperativa tuvo problemas después de un tiempo. Por una serie de motivos, el número de cupones en circulación empezó a ser demasiado bajo. En promedio, los miembros de la cooperativa se encontraron con menos cupones de los que querían tener en reserva, y, buscando acumular más, trataban cuidar más niños y salir menos. Puesto que la decisión de salir de una pareja es la oportunidad de otra de cuidar niños, comenzó a resultar cada vez más difícil conseguir cupones, lo cual provocó que la gente saliera aún menos, al querer más cupones. El resultado fue una brusca disminución de las posibilidades de cuidar niños: las parejas se quedaban tristemente en casa, sin querer salir por la noche hasta no haber acumulado más vales, incapaces de acumular más porque tampoco quería salir ninguna otra.
En otras palabras, la cooperativa para cuidar niños había conseguido entrar en una recesión.
Dado que estaba formada principalmente por abogados, era difícil convencer a sus miembros de que el problema era esencialmente monetario. Al principio ensayaron soluciones normativas, como exigir que cada pareja saliera como mínimo dos veces al mes. La cooperativa sólo aumentó los vales tras un considerable período de tiempo. Cuando lo consiguió, los resultados fueron milagrosos (para los abogados): las parejas comenzaron a salir más, aumentando las oportunidades de cuidar niños, lo cual las llevó a mostrarse aún más dispuestas a salir, etc.Etiquetas: economía
7 Comments:
- 12/1/07 11:31: KikoLlan said...
-
"vamos sólo falta un crack en la bolsa que es la única que va como loca."
Hay mucha gente que dice que la corrección de la bolsa viene ya. En teoría se esperaba para enero, pero que no se retrasará mucho. - 12/1/07 14:03: said...
-
Cada vez que ponéis un post de estos, me un escalofrío.
Yo, como medida personal, voy a crearme una segunda personalidad, llamémosla Juan García, para pedir otra beca FPI, previa falsificación de títulos y documentos que ya he visto que es fácil.
Si soy hábil, puedo sacar dos doctorados con el mismo trabajo. Sólo cuando vaya a presentar la tesis por segunda vez se darán cuenta de que ya estaba publicada.
En ese momento mi segunda personalidad, Juan García, desaparecerá misteriosamente. Y yo habré estado cobrando 2200 euros al mes en vez de 1100.
Todo perfecto. Nadie se enterará. - 12/1/07 15:29: KikoLlan said...
-
"Cada vez que ponéis un post de estos, me un escalofrío."
Jeje, esa es la intención. De todas maneras no te recomiendo timar al MEC que por lo visto no se han con chiquitas con las incompatibilidades. Creo que tendrás que seguir siendo mileurista :-) - 12/1/07 18:04: said...
-
Hola Carlos. Me alegra que te haya gustado la historia. Yo te recomiendo todo el libro de Krugman, es muy bueno.
Por curiosidad, ¿cómo encontraste mi post?
Yo de paso he encontrado el vuestro, que por lo pronto tiene un par de post que me han llamado la atención.
Un saludo!! - 12/1/07 19:48: Carlos said...
-
Hola Manuel, la verdad es que el blog lo encontré por casualidad y no recuerdo qué es lo que busqué exactamente en google.
Me alegra que te pareca interesante el blog que para eso está.
Un saludo y a ver si nos vemos por aquí más veces - 12/1/07 21:24: Unknown said...
-
arrepentioooos que el día del juicio final esta cerca.....
- 14/1/07 18:03: Unknown said...
-
En el caso de que España entre en recesión, cosa cada vez más provable…no tendremos la posibilidad de bajar los tipos de interés ni devaluar la moneda (euro) para poder sobrellevar la recesión ya que esto es competencia de la UE. Cual sería nuestra opción, aumentar nuestra deuda externa, abandonar el euro y volver a la peseta devaluandola…en fin, la cosa está bastante mal y agradecería que alguien aportara alguna solución, Gracias.
Sigamos con los malos augurios
Nueva entrega de la saga A Quest for a flat (buscando piso). Noticia publicada el 20 de Diciembre:
Los jóvenes deben dedicar ya el 64,3% de su sueldo al pago de la vivienda
Según esta noticia, el desfase entre un precio tolerable por un piso y lo que nos están pidiendo por él es de más de 100000 euros. O sea, unos 16 millones de pesetillas. Calderilla, vamos.
Puedo asegurar que lo que dice es cierto, yo mismo lo estoy padeciendo en mi búsqueda de un piso. En concreto, para pagar lo que piden por un piso en Valencia yo ya tengo que ir pensando en unos 850 euros al mes (o más) durante 35 o 40 años.
Y luego vas a un banco y te dicen que no debes pasar del 40% del salario neto de aportación mensual al pago de la hipoteca. Que cachondos.
Etiquetas: economía
5 Comments:
- 29/12/06 17:54: Unknown said...
-
Pero tu no tienes un piso ya? Especulador, que eres un especulador... Que quieres, que te los regalen??
XDDDDDDDDDD - 29/12/06 18:55: said...
-
pues mira no, no tengo ningún piso, ya me gustaría.
- 29/12/06 19:55: Unknown said...
-
Pues entonces me he confundido. De todas formas era broma....
- 3/1/07 10:23: said...
-
De acuerdo
- 3/1/07 13:09: Emilio said...
-
Nacho, ¿ha dado tiempo a abortar la orden a tus matones o Angel ya es pasto de los peces con unos zapatos de cemento?
Es que bromea con unas cosas... Claro, como él ya tiene piso...


3 Comments:
-
26/12/07 10:52:
Carlos said...
-
-
27/12/07 11:25:
Nachete said...
-
-
27/12/07 13:32:
Unknown said...
-
Publicar un comentarioincreíble, estos están flipando. Ahora se creen que la inmigración también les va a solucionar el problema de encontrar trabajadores cualificados a precio de saldo. jajaja Estos deben de estar esperando también que les compren su piso de 70m2 por 300.000€. Pues por mí, que esperen.
Yo lo siento mucho por ellos, pero creo que están un muy equivocados, somos los ingenieros españoles los que estamos pensando en inmigrar y desde otros países puestos a inmigrar en que mente indocumentada cabría venir a España... donde el sueldo de un ingeniero no da casi ni para comprarse un piso. La diferencia salarial es mucho mayor en cualquier país de nuestro entorno en el que sí que se valoran los conocimientos no como en España.
De hecho incluso en países que están bastante peor que España en américa latina se pueden encontrar mejores empleos i.e. Méjico dónde tener estudios universitarios es pertenecer a una rara élite y por tanto están valorados. Aquí en España aunque se cobre más se puede hacer menos cosas con ese dinero.
Yo no haría mucho caso de ese artículo. Me parece alarmista, altamente impreciso (dice que hay "muchas empresas" que acuden a latinoamérica a buscar trabajadores, y no cita ninguna, muy sospechoso), y que no refleja la realidad de nuestro sector empresarial. Yo no sé vosotros, pero eso de que las empresas vengan a nosotros a venderse no creo que sea por la razón que se aduce en este artículo, y eso de que nos cuesta comprometernos porque recibimos varias ofertas a mí me da hasta risa. Y de paso nos llaman caprichosos (bueno, os llaman, que yo ya no entro dentro de la horquilla esa de edades).
Me parece que este artículo, que carece de referencias y no cita fuentes de ningún tipo, es más una opinión subjetiva de la persona que lo escribe que un análisis sujeto a datos y hechos veraces.
No creo que sea alarmista, ya que este tema está bastante trillado en los periódicos de economía (vamos, a estas alturas lo hablan hasta en las páginas salmón de las provincias, que ya es decir...).
Y veraz, no se. No creo que el autor del artículo se haya inventado empresas de recursos humanos (de las que nombra solo conozco 2) y nombres de socios, para ponerles en su boca lo que piensa.
Por desgracia yo estoy en el sector industrial, y puedo confirmarlo de primera mano. Se está empezando a contratar gente de fuera titulada, para realizar trabajos de campo como jefe de obra, y pagando sueldos muy bajos, ya que la gente de aquí que es contratada con esas condiciones, suele durar muy poco.
Otro ejemplo lo tenemos en ONO. En el último año he llamado 3 veces al soporte técnico por problemas (que dicho sea de paso, eran causados por mí XDD) y las 3 veces se ha puesto un técnico con acento sudamericano. Y ya ni hablar de los operadores o comerciales, que no vienen a este caso.
<< Home